


Bling: Taschengeld & Familie
4,71.55K Rezensionen
App-Details
- Version
- 1.10.5
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- Bling Services GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
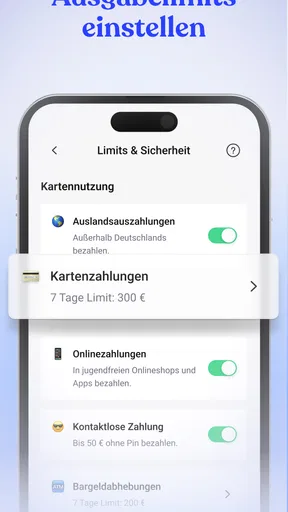
 Analyse von AppCompare
Familienfinanzen klingen oft komplizierter, als sie im Alltag sein müssten. Ein Kind möchte regelmäßig Taschengeld, ein Elternteil will den Überblick behalten, vielleicht soll auch ein Handytarif in dieselbe Ordnung passen. Genau an diesem Übergang setzt Bling: Taschengeld & Familie an. Ich habe die App nicht als allgemeines Haushaltsbuch verstanden, sondern als gemeinsame Oberfläche für Geldthemen, bei denen Erwachsene steuern und Kinder schrittweise selbstständiger werden.
Mein erster Eindruck: Bling ist besonders dann interessant, wenn Bargeld, Überweisungen und Gespräche über Taschengeld bisher nebeneinanderher laufen. Die App stammt von Bling Services GmbH, ist kostenlos erhältlich und gehört in den Finanzbereich. Im Alltag wirkt sie weniger wie ein kompliziertes Bankprogramm und mehr wie ein Werkzeug, das eine Familie an einem konkreten Ablauf entlangführt: Geld festlegen, an das Kind weitergeben, Verwendung nachvollziehen und bei Bedarf gemeinsam nachjustieren.
Die Zielgruppe ist damit ziemlich klar. Familien mit jüngeren oder heranwachsenden Kindern können einen sanften Einstieg in den Umgang mit Geld bekommen, ohne sofort ein umfangreiches Finanzsystem einrichten zu müssen. Gleichzeitig sollte man Bling nicht mit einer vollständigen Banking-App, einem Haushaltsbuch für Erwachsene oder einer Anlageplattform verwechseln. Wer seine eigenen Konten, Wertpapiere und Ausgaben detailliert analysieren möchte, ist bei einer klassischen Finanz-App besser aufgehoben.
Vom unklaren Taschengeld zur gemeinsamen Routine
Ich finde den Wechsel von gelegentlichen Geldgaben zu einer festen Routine besonders hilfreich, wenn vorher niemand sicher weiß, was schon ausgezahlt wurde. In diesem Abschnitt geht es darum, wie eine gemeinsame Vereinbarung den Einstieg erleichtert und warum die App erst dann wirklich nützt, wenn Eltern und Kinder ihre Erwartungen offen klären.
Der Ausgangspunkt: Geld soll verständlich und verlässlich werden
In vielen Familien entsteht das Problem nicht, weil niemand über Geld sprechen möchte. Es fehlt eher eine feste Routine. Mal gibt es Bargeld, mal wird etwas spontan bezahlt, mal wird am Monatsende nachgerechnet. Für Kinder bleibt dadurch schwer erkennbar, was ihnen tatsächlich zur Verfügung steht. Eltern wiederum müssen sich merken, was bereits gegeben wurde und welche Absprachen noch gelten.
Hier liegt die eigentliche Stärke von Bling: Die App macht aus einem losen Versprechen einen sichtbaren Prozess. Ich kann mir vorstellen, dass gerade die Regelmäßigkeit wichtiger ist als jede einzelne Zusatzfunktion. Wenn ein Kind weiß, wann Geld bereitsteht und wo es den eigenen Stand sieht, wird Taschengeld weniger zu einer wiederkehrenden Verhandlung am Küchentisch.
Die App richtet sich an Familien, nicht nur an einzelne Nutzer. Das verändert die Perspektive. Ein Elternteil betrachtet die Geldübergabe anders als ein Kind, das erstmals Entscheidungen über eigene Ausgaben trifft. Eine gute Familien-App muss deshalb zwei Dinge gleichzeitig schaffen: Erwachsene dürfen nicht das Gefühl bekommen, Kontrolle abzugeben, und Kinder sollten nicht bloß eine eingeschränkte Ansicht ohne Lernwert erhalten.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Der erste Schritt: Erwartungen vor der Einrichtung klären
Bevor ich eine solche App im Familienalltag einsetzen würde, würde ich eine kurze gemeinsame Vereinbarung treffen. Wie oft soll Taschengeld bereitgestellt werden? Welche Ausgaben darf das Kind selbst entscheiden? Was bleibt Aufgabe der Eltern? Diese Fragen sind nicht technisch, aber sie entscheiden darüber, ob Bling später als Hilfe oder als Überwachung empfunden wird.
Das ist ein wichtiger Punkt, weil keine App die familiäre Absprache ersetzt. Bling kann den Ablauf sichtbar machen, aber nicht entscheiden, ob ein bestimmter Kauf sinnvoll ist. Wenn Eltern jede Ausgabe sofort kommentieren, verliert das Kind den Übungsraum. Wenn niemand hinsieht, wird die App möglicherweise nur zu einem digitalen Zähler. Ich würde deshalb klare Grenzen vereinbaren und anschließend möglichst wenig in jede Kleinigkeit eingreifen.
Für den Einstieg spricht die niedrige Hürde: Die Anwendung ist kostenlos und für alle Altersstufen ab USK 0 freigegeben. Das sagt zwar nichts darüber aus, ob sie für jedes Kind pädagogisch passt, nimmt aber die Sorge, dass jüngere Familienmitglieder mit einer ausdrücklich erwachsenen Finanzumgebung konfrontiert werden. Die aktuelle Version ist 1.10.4; vor dem praktischen Start würde ich trotzdem prüfen, ob alle beteiligten Geräte und Betriebssysteme kompatibel sind.
Der Ablauf: Von der Einrichtung bis zur ersten Entscheidung
Im Zentrum steht zunächst die Zuordnung innerhalb der Familie. Erwachsene und Kinder brauchen unterschiedliche Rollen, weil sie nicht dieselben Aufgaben haben. Eltern organisieren die Rahmenbedingungen, während Kinder den eigenen Geldbereich verstehen und nutzen sollen. Gerade bei mehreren Kindern ist es sinnvoll, die persönlichen Bereiche sauber auseinanderzuhalten, damit Taschengeld und Absprachen nicht durcheinandergeraten.
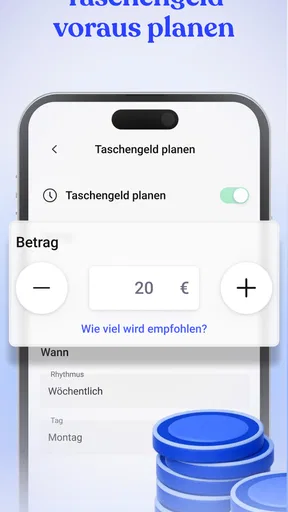
Danach kommt die wichtigste organisatorische Entscheidung: Taschengeld sollte nicht nur als Betrag gesehen werden, sondern als wiederkehrende Regel. Ein fester Rhythmus hilft dem Kind, vorauszuplanen. Wer alles spontan verteilt, nutzt zwar die App, übernimmt aber noch nicht ihren größten praktischen Vorteil. Ich würde die Routine an einen ohnehin stabilen Familienmoment knüpfen, etwa an den Beginn einer Woche oder einen festen Termin im Monat.
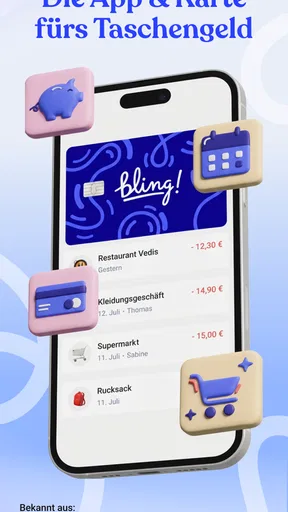
Der konkrete Nutzen zeigt sich bei der ersten Ausgabe. Statt Münzen zu suchen oder sich später an eine mündliche Zusage zu erinnern, entsteht ein nachvollziehbarer digitaler Übergang. Das Kind kann anschließend selbst prüfen, wie viel verfügbar ist. Für Eltern reduziert sich die Zahl der kleinen Rückfragen, weil nicht jede Information erneut erklärt werden muss.
Ein realistisches Beispiel: Ein zwölfjähriges Kind möchte am Wochenende ein kleines Spielzeug kaufen. Früher würde es vielleicht fragen, ob noch Taschengeld übrig ist. Mit Bling kann es zunächst selbst nachsehen und die Entscheidung gegen den eigenen verfügbaren Betrag abwägen. Wenn das Geld reicht, ist der Kauf eine eigene Entscheidung. Wenn nicht, ergibt sich ein Gespräch über Warten, Sparen oder Prioritäten, statt über eine unklare Erinnerung der Eltern.
Die Übergabe: Wo Eltern und Kinder unterschiedliche Bedürfnisse haben
Der Übergabepunkt ist der Bereich, in dem Bling mehr leisten muss als eine einfache Notiz-App. Eltern möchten wissen, dass der Ablauf funktioniert. Kinder möchten schnell verstehen, was ihnen gehört und was sie damit tun können. Eine überladene Darstellung würde beide Seiten bremsen; eine zu einfache Darstellung könnte wichtige Zusammenhänge verbergen.
Ich würde die App deshalb nicht als Ersatz für jede Erklärung verwenden. Beim ersten Mal sollte ein Elternteil gemeinsam mit dem Kind durch den Ablauf gehen. Danach kann das Kind möglichst selbstständig nachsehen und planen. Dieser Wechsel von Begleitung zu Eigenverantwortung ist meiner Ansicht nach der pädagogisch wertvollste Teil des Konzepts.
Bei mehreren Erwachsenen in einer Familie ist außerdem eine gemeinsame Absprache wichtig. Wenn ein Elternteil eine Regel festlegt und das andere spontan davon abweicht, entsteht trotz digitaler Übersicht Verwirrung. Die App kann Informationen bündeln, aber sie kann keine einheitliche Familienpraxis erzwingen. Das ist keine Schwäche der Technik allein, sondern eine typische Reibungsstelle bei allen gemeinsamen Finanzwerkzeugen.
Handytarife und weitere Familienthemen
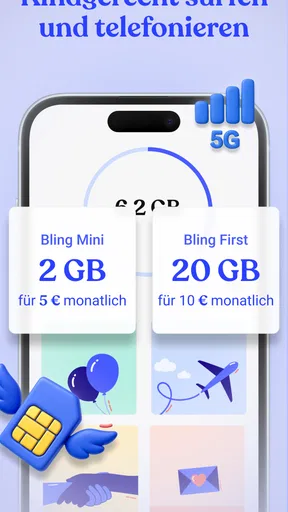
Bling beschränkt sich nicht auf Taschengeld, sondern verbindet das Thema mit Handytarifen und weiteren Familienangelegenheiten. Das ist praktisch, weil Mobilfunkkosten für viele Jugendliche der erste regelmäßige finanzielle Posten sind, der nicht wie ein spontaner Einkauf wirkt. Ein Tarif kann Anlass sein, über laufende Kosten, Verantwortung und Grenzen zu sprechen.
Gerade hier würde ich aber genau hinschauen, welche Aufgabe die App im jeweiligen Familienmodell übernehmen soll. Wer nur Taschengeld organisieren möchte, braucht nicht automatisch jede zusätzliche Option. Wer dagegen Taschengeld und Handykosten gemeinsam besprechen will, kann von einer zentralen Anlaufstelle profitieren. Der Vorteil liegt dann weniger in einzelnen Funktionen als darin, dass mehrere alltägliche Geldthemen an einem Ort zusammenkommen.
Der entscheidende Unterschied zu einem gewöhnlichen Haushaltsbuch besteht darin, dass Bling nicht primär die Ausgaben der Eltern analysiert. Ein Haushaltsbuch fragt: Wo ist unser Geld geblieben? Bling fragt eher: Wie wird ein Kind an regelmäßige Geldentscheidungen herangeführt? Diese andere Blickrichtung macht die App für Familien passend, aber für detaillierte Erwachsenenfinanzen weniger geeignet.
Der Alltag danach: Kontrolle abgeben, ohne den Überblick zu verlieren
Nach der Einrichtung sollte die Familie nicht täglich in die App schauen müssen. Ein gutes Ergebnis wäre für mich, wenn das Kind den eigenen Betrag selbstständig einschätzen kann und Eltern nur noch bei größeren Fragen eingreifen. Die Anwendung wird dann zum gemeinsamen Bezugspunkt, nicht zum Kontrollinstrument.
Ein nützlicher Ablauf kann so aussehen: Das Kind prüft den verfügbaren Betrag, überlegt vor einem Kauf und entscheidet, ob sofort ausgegeben oder weitergespart wird. Eltern greifen nur ein, wenn eine vorher vereinbarte Grenze erreicht wird oder eine Ausgabe besondere Fragen aufwirft. Nach einiger Zeit lässt sich gemeinsam besprechen, ob Höhe und Rhythmus des Taschengelds noch passen.
Diese Vorgehensweise hat einen kleinen, aber wichtigen Vorteil gegenüber reinem Bargeld: Entscheidungen werden weniger flüchtig. Bei Münzen im Portemonnaie ist der Überblick schnell verloren. Eine digitale Darstellung kann helfen, den Zusammenhang zwischen Eingang, aktuellem Stand und geplanter Ausgabe zu erkennen. Das ist besonders nützlich für Kinder, die Geld zwar zählen können, aber noch kein gutes Gefühl für die Dauer bis zur nächsten Zahlung haben.
Gleichzeitig sollte ich die Grenzen dieser Methode offen nennen. Eine sichtbare Zahl führt nicht automatisch zu besserem Sparverhalten. Manche Kinder geben weiterhin alles sofort aus, andere werden durch zu viel Kontrolle verunsichert. Bling eignet sich daher am besten als Gesprächsgrundlage und Routinehilfe, nicht als automatische Erziehungsmaßnahme.
Was gegenüber Bargeld und klassischen Finanz-Apps besser funktioniert
Im Vergleich zu Bargeld bietet Bling mehr Nachvollziehbarkeit und weniger Abhängigkeit von Erinnerungen. Eltern müssen nicht ständig passendes Geld bereithalten, und Kinder können ihren Stand digital prüfen. Bargeld bleibt allerdings greifbarer und kann für jüngere Kinder einen direkteren Lerneffekt haben. Wer den Wert von Münzen und Scheinen erst kennenlernen soll, muss nicht sofort alles digitalisieren.
Gegenüber einer normalen Banking-App ist Bling vermutlich leichter in einen Familienablauf einzubauen, weil die Perspektive nicht allein auf dem Konto der Erwachsenen liegt. Eine Banking-App kann zwar Zahlungen und Kontostände zeigen, ist aber nicht automatisch für die gemeinsame Taschengeldpraxis gestaltet. Außerdem kann eine erwachsene Finanzumgebung für Kinder unnötig komplex wirken.
Ein Haushaltsbuch wiederum ist besser, wenn die Familie sämtliche Einnahmen und Ausgaben kategorisieren, vergleichen und langfristig auswerten möchte. Bling ist die passendere Wahl, wenn der Schwerpunkt auf Taschengeld, Selbstständigkeit und familieninternen Geldabsprachen liegt. Die Entscheidung hängt also nicht davon ab, welche App allgemein mehr Funktionen besitzt, sondern welcher Ablauf tatsächlich gelöst werden soll.
Wo der Ablauf ins Stocken gerät
Die erste mögliche Reibung entsteht bei der Einrichtung. Jede digitale Familienlösung verlangt Aufmerksamkeit von mehreren Personen. Wenn ein Elternteil den Prozess beginnt, das Kind aber nicht einbezogen wird, bleibt die App möglicherweise technisch eingerichtet, ohne im Alltag wirklich anzukommen. Ich würde deshalb nicht nur installieren, sondern den ersten Ablauf gemeinsam durchführen.
Eine zweite Grenze ist die Abhängigkeit von Geräten und Gewohnheiten. Bargeld funktioniert auch dann, wenn ein Smartphone gerade nicht zur Hand ist. Bei Bling muss die Familie bereit sein, digitale Schritte als normalen Teil des Taschengelds zu akzeptieren. Für Kinder, die ihr eigenes Gerät kaum nutzen oder bewusst ohne Smartphone aufwachsen sollen, ist eine analoge Lösung möglicherweise stimmiger.
Auch die Frage nach der richtigen Menge an elterlicher Kontrolle bleibt offen und muss von der Familie beantwortet werden. Wer jede Entscheidung überwachen möchte, kann zwar mehr Einblick gewinnen, verhindert aber womöglich genau die Selbstständigkeit, die Taschengeld fördern soll. Wer dagegen keinerlei Regeln festlegt, wird von der App allein keine Orientierung bekommen.
Schließlich ist Bling nicht die beste Wahl für Nutzer, die eine umfassende Finanzzentrale erwarten. Erwachsene mit komplexen Konten, detaillierten Kategorien oder langfristiger Budgetplanung benötigen wahrscheinlich ein anderes Werkzeug. Auch Familien, die Taschengeld ausschließlich in bar geben möchten, profitieren nur begrenzt von einer digitalen Lösung.
Für wen sich die Nutzung besonders lohnt
Ich würde Bling vor allem Familien empfehlen, die Taschengeld regelmäßig organisieren und dabei mehr Klarheit schaffen möchten. Besonders sinnvoll ist die App, wenn Kinder bereits eigene Kaufentscheidungen treffen, aber noch Unterstützung beim Planen brauchen. Auch bei mehreren Kindern kann eine zentrale Familienlösung den Alltag übersichtlicher machen, sofern alle Beteiligten dieselben Regeln verwenden.
Weniger passend ist sie für Eltern, die lediglich gelegentlich Geld geben und keine feste Routine wünschen. Ebenso sollten Familien, die eine vollständige Haushalts- oder Banking-Analyse suchen, ihre Erwartungen anpassen. Der Wert von Bling liegt nicht darin, jede Finanzfrage abzudecken, sondern einen klaren Übergang zwischen elterlicher Verantwortung und kindlicher Eigenständigkeit zu schaffen.
Die breite Nutzung im Store zeigt, dass das Konzept auf Interesse stößt: Bling kommt auf über 500.000 Installationen und erreicht eine durchschnittliche Bewertung von 4,7 bei rund 13.000 Bewertungen. Diese Zahlen ersetzen keine persönliche Prüfung, geben aber einen Hinweis darauf, dass die App nicht nur für eine winzige Nische gedacht ist. Für mich passt das zu ihrem unkomplizierten Familienfokus.
Mein Ergebnis nach dem vollständigen Ablauf
Wenn der Prozess funktioniert, ist das Ergebnis nicht bloß ein digital angezeigter Taschengeldbetrag. Das Kind erhält einen festen Bezugspunkt für eigene Entscheidungen, während Eltern weniger improvisieren müssen. Der eigentliche Gewinn entsteht durch die Übergabe von Verantwortung: Erwachsene legen den Rahmen fest, Kinder handeln innerhalb dieses Rahmens und lernen aus den Folgen.
Ich finde besonders überzeugend, dass sich Handytarife und weitere Familienthemen in denselben größeren Zusammenhang einordnen lassen. Dadurch kann aus einer einzelnen Taschengeld-App ein Anlass für regelmäßige Gespräche über laufende Kosten, Wünsche und Prioritäten werden. Wichtig bleibt, dass die Familie diese Möglichkeit aktiv nutzt und nicht erwartet, die Anwendung erledige die Kommunikation automatisch.
Mein persönlicher Rat wäre, zunächst mit einem einzigen klaren Ablauf zu beginnen. Taschengeld festlegen, die Übergabe gemeinsam durchführen, das Kind selbst nachsehen lassen und erst nach einigen Wochen zusätzliche Familienthemen einbeziehen. So erkennt man schnell, ob die digitale Routine wirklich entlastet oder ob Bargeld und ein kurzes Gespräch besser funktionieren.
Mein Fazit: Bling ist eine gut zugängliche Finanz-App für Familien, die Taschengeld nicht länger dem Zufall überlassen möchten. Sie ist kostenlos, richtet sich an Nutzer ab USK 0 und wurde von Bling Services GmbH speziell auf familiennahe Geldthemen ausgerichtet. Ich würde sie Freunden empfehlen, die ihren Kindern mehr Eigenständigkeit geben wollen, ohne den gemeinsamen Überblick aufzugeben.
Wer dagegen ein professionelles Haushaltsbuch, umfangreiche Kontoverwaltung oder bewusst eine rein analoge Erziehung zu Geld sucht, sollte bei den klassischen Alternativen bleiben. Für den passenden Anwendungsfall ist Bling aber angenehm konkret: nicht die große Finanzlösung für alles, sondern ein praktischer Begleiter für den Weg vom elterlichen Taschengeld zur ersten eigenen Geldroutine.
Vorteile
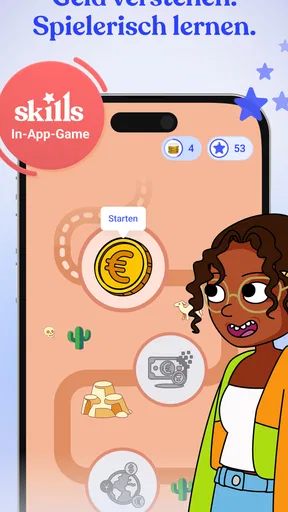
- Kinder lernen spielerisch den Umgang mit Geld.
- Aufgaben und Belohnungen lassen sich flexibel vereinbaren.
- Eltern behalten Ausgaben und Guthaben zentral im Blick.
- Digitale Zahlungen können Bargeld im Alltag ergänzen.
- Kindgerechte Oberfläche erleichtert den Einstieg.
Nachteile
- Ein Smartphone und ein kompatibles Konto werden vorausgesetzt.
- Nicht alle Funktionen sind möglicherweise kostenlos verfügbar.
- Kinder benötigen klare Regeln für Ausgaben und Sparziele.
- Die Nutzung erfordert Vertrauen und regelmäßige Kontrolle der Eltern.
- Datenschutz und Berechtigungen sollten vor der Einrichtung geprüft werden.
Häufig gestellte Fragen zu Bling: Taschengeld & Familie
Was ist Bling: Taschengeld & Familie und für wen eignet sich die App?
Bling: Taschengeld & Familie ist eine Familien-App, die Eltern und Kindern helfen soll, Taschengeld, Ausgaben und finanzielle Verantwortung übersichtlich zu organisieren. Eltern können Aufgaben, regelmäßige Zahlungen und Regeln festlegen, während Kinder den Umgang mit Geld praktisch lernen. Sie eignet sich vor allem für Familien, die finanzielle Abläufe digital verwalten und Kindern schrittweise mehr Eigenständigkeit geben möchten.
Wie funktioniert das Taschengeld mit Bling?
Nach der Einrichtung können Eltern festlegen, wie viel Taschengeld ein Kind erhält und in welchem Rhythmus es ausgezahlt wird. Je nach gewählter Funktion lassen sich außerdem Aufgaben oder Bedingungen mit Zahlungen verknüpfen. Die App soll dadurch sichtbar machen, wann Geld verfügbar ist und wofür es verwendet wird. Vor dem Download sollten Eltern prüfen, welche Zahlungs- und Kontofunktionen im eigenen Land tatsächlich angeboten werden.
Ist Bling: Taschengeld & Familie sicher für Kinder und Eltern?
Die App ist für die gemeinsame Nutzung durch Eltern und Kinder konzipiert, wobei Eltern normalerweise die Verwaltung und Kontrolle übernehmen. Trotzdem sollten Nutzer vor der Registrierung die Datenschutzbestimmungen, Altersvorgaben, Berechtigungen und Bedingungen für verbundene Zahlungsfunktionen lesen. Besonders wichtig ist, Kindern nur den Zugriff zu geben, den sie benötigen, und gemeinsam klare Regeln für Ausgaben, persönliche Daten und die Nutzung der App festzulegen.
Entstehen bei Bling Kosten oder zusätzliche Gebühren?
Ob Bling kostenlos genutzt werden kann oder bestimmte Funktionen kostenpflichtig sind, hängt vom aktuellen Modell, dem gewählten Angebot und möglicherweise vom Land ab. Auch bei Karten-, Zahlungs- oder Zusatzleistungen können eigene Bedingungen gelten. Deshalb sollten Eltern vor dem Abschluss eines Abonnements oder der Bestellung eines Produkts die Preisübersicht aufmerksam prüfen. App-Store-Preise und mögliche laufende Gebühren können sich außerdem ändern.
Welche Voraussetzungen gelten für die Nutzung von Bling?
Für die Nutzung benötigen Eltern in der Regel ein kompatibles Android- oder iOS-Gerät, eine Internetverbindung und ein Benutzerkonto. Je nach Funktion können zusätzliche Angaben zur Identität, zum Wohnsitz oder zur Zahlungsabwicklung erforderlich sein. Da sich Altersgrenzen und verfügbare Funktionen unterscheiden können, sollten Eltern die aktuellen Hinweise in der App sowie die offiziellen Nutzungsbedingungen kontrollieren, bevor sie ein Kinderprofil einrichten.


